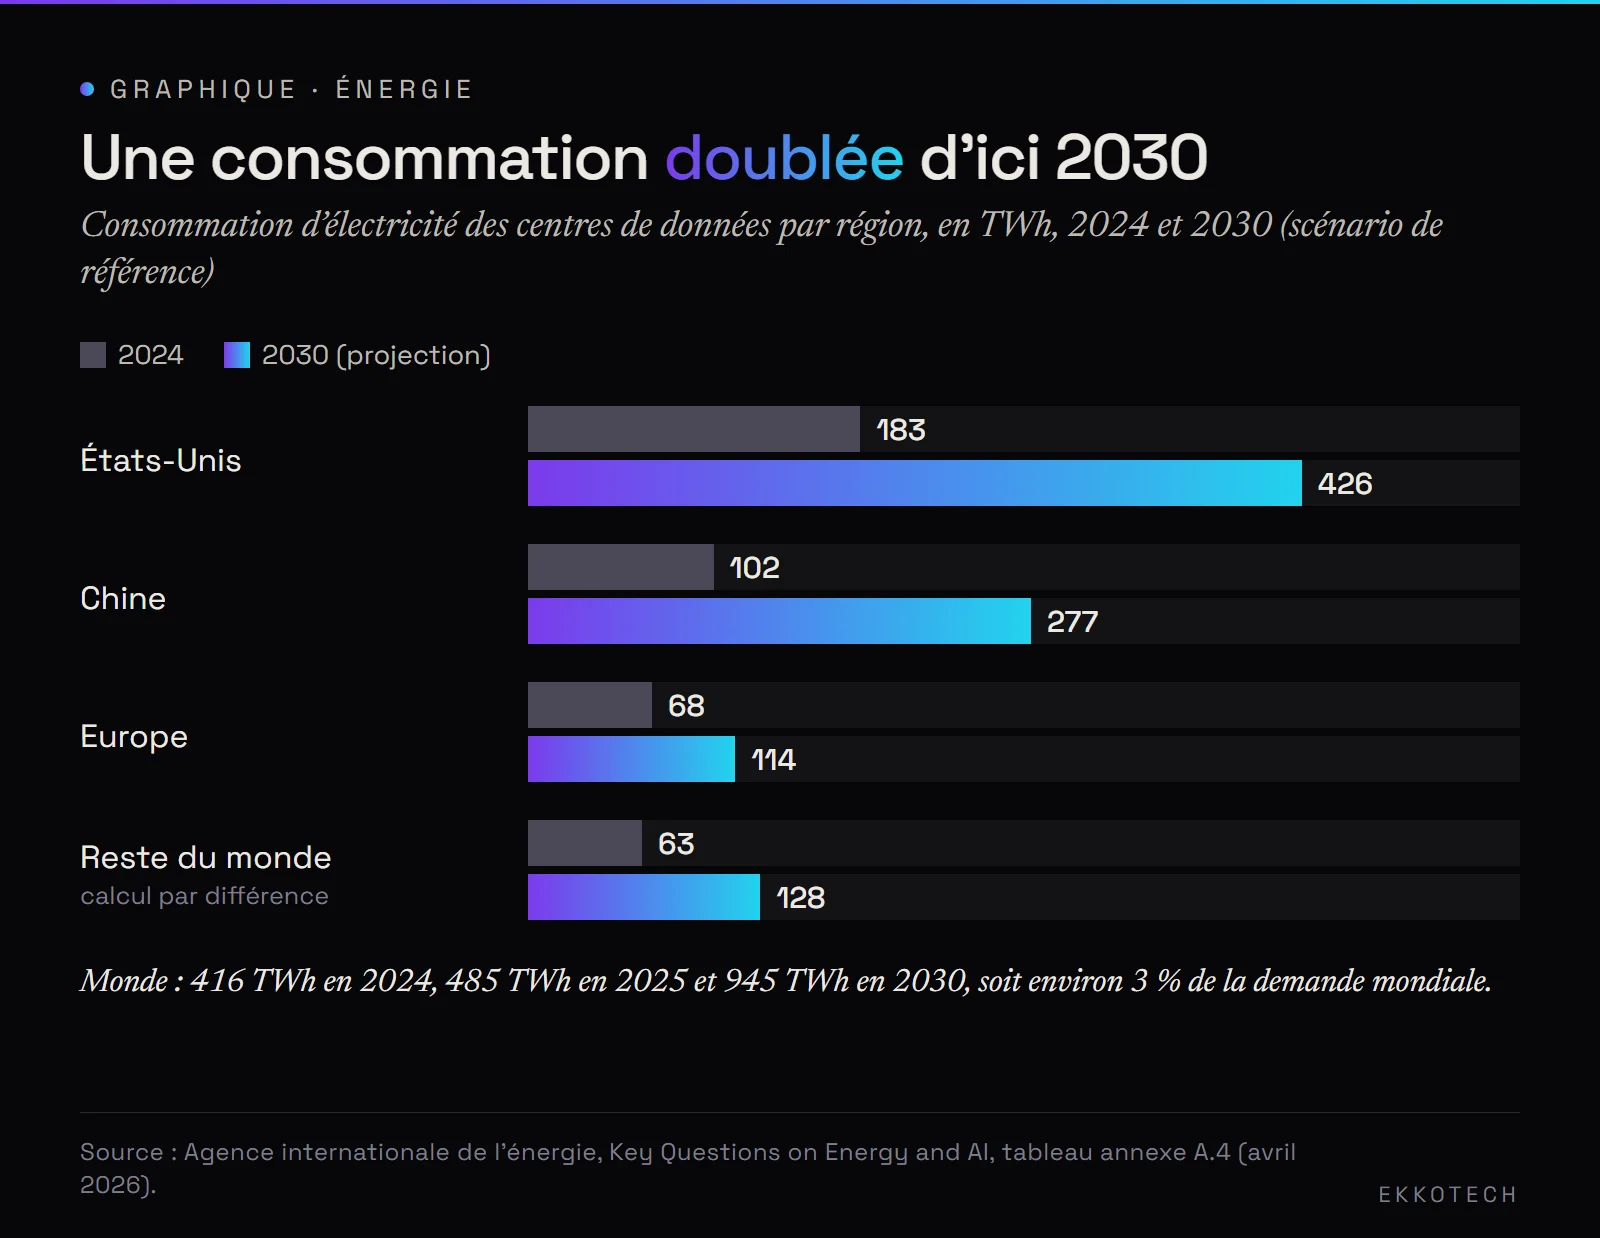
Le 16 avril 2026, l’Agence internationale de l’énergie (AIE) a publié la mise à jour de ses travaux sur l’énergie et l’intelligence artificielle. Le constat est net : la consommation d’électricité des centres de données a bondi de 17 % en 2025, quand la demande mondiale progressait d’environ 3 %. Selon le tableau annexe du rapport, elle a atteint 485 térawattheures (TWh) et devrait approcher 950 TWh en 2030, soit environ 3 % de l’électricité mondiale. Les centres dédiés à l’IA, eux, verraient leur consommation tripler.
En France, le phénomène se lit d’abord dans les files d’attente du réseau. Au 1er novembre 2025, selon RTE, environ 14 gigawatts de projets de centres de données avaient signé un contrat d’accès au réseau de transport, sur quelque 30 gigawatts tous secteurs confondus. La question n’est plus de savoir si l’IA consomme beaucoup d’électricité, mais si les réseaux peuvent suivre le rythme et l’emplacement de cette demande.
I. Ce que pèse vraiment l’IA
Un centre de données est un bâtiment qui héberge des serveurs, leurs systèmes de stockage et de refroidissement. Ceux qui sont dédiés à l’IA concentrent des serveurs équipés de processeurs graphiques, bien plus gourmands que les serveurs classiques. Dans son premier rapport, publié en avril 2025, l’AIE évaluait la consommation mondiale du secteur à 415 TWh en 2024, environ 1,5 % de l’électricité mondiale, répartie à 45 % aux États-Unis, 25 % en Chine et 15 % en Europe.
Ces ordres de grandeur appellent deux lectures. À l’échelle mondiale, le poids reste modeste : même doublée, la consommation des centres de données ne représenterait qu’environ 3 % de la demande d’électricité en 2030. À l’échelle de certains pays, il devient majeur. Aux États-Unis, un rapport du Lawrence Berkeley National Laboratory pour le département de l’Énergie estimait en décembre 2024 que les centres de données avaient consommé 176 TWh en 2023, soit 4,4 % de l’électricité du pays, et en consommeraient entre 6,7 % et 12 % en 2028. L’AIE attribue au secteur près de la moitié de la hausse attendue de la demande américaine d’ici 2030.
II. Un problème local plus que global
La difficulté tient moins aux volumes qu’à leur concentration. Un grand campus d’IA peut appeler plusieurs centaines de mégawatts en un seul point du réseau, de l’ordre de la consommation de plusieurs centaines de milliers de foyers, et souhaite être raccordé en quelques années, quand une ligne à haute tension en demande souvent davantage. En France, l’enquête de l’Arcep montre que l’Île-de-France concentre plus de 70 % de la puissance des centres de données de son panel.
Les chiffres de RTE invitent pourtant à la prudence. Selon son bilan prévisionnel publié en décembre 2025, les centres déjà raccordés n’utilisent en moyenne que 20 % de la puissance qu’ils ont réservée : les opérateurs réservent large pour sécuriser leur croissance. La consommation des centres implantés sur des sites dédiés atteignait environ 5 TWh en 2024. RTE envisage une hausse de 6 à 10 TWh d’ici 2030, selon que 30 % ou 60 % des projets se concrétisent, soit 2,4 à 4,3 gigawatts effectivement mis en service. L’Arcep, citant RTE, évoque une consommation multipliée par quatre à huit d’ici 2035 par rapport à 2024. L’écart entre les projets annoncés et les mises en service est donc l’une des principales incertitudes de la planification électrique.
III. La France mise sur le raccordement accéléré
La France dispose d’un argument que peu de pays peuvent avancer : une électricité abondante et peu carbonée, au point d’avoir battu en 2025 son record d’exportations nettes, avec 92,3 TWh. Les pouvoirs publics en ont fait un argument d’attractivité. Lors du sommet sur l’IA de février 2025, 109 milliards d’euros d’investissements avaient été annoncés ; il s’agit d’annonces, non de dépenses réalisées.
Pour transformer ces annonces en raccordements, la Commission de régulation de l’énergie a approuvé en mai 2025 une procédure accélérée, dite fast track, réservée aux sites de plus de 400 mégawatts, avec un raccordement en trois à quatre ans. Quatre sites ont été identifiés. À Fouju, en Seine-et-Marne, un contrat signé en janvier 2026 entre RTE et le projet Campus IA prévoit 240 mégawatts fin 2027, 700 de plus fin 2029, jusqu’à 1 400 mégawatts à terme. Un groupe de travail interministériel a par ailleurs recensé 63 emplacements jugés favorables.
Ce pari suppose que les marges actuelles du système électrique perdurent. L’été 2026, marqué par des pertes nucléaires record liées à la chaleur, rappelle qu’elles ne sont pas acquises en toute saison.
IV. Qui produira l’électricité ?
L’AIE décrit une course aux solutions, révélatrice des tensions. Aux États-Unis surtout, des développeurs prévoient des centrales au gaz directement sur site pour contourner les délais de raccordement ; le suivi par satellite de l’agence montre que beaucoup de ces projets restent à un stade précoce. Les accords conditionnels entre exploitants de centres de données et projets de petits réacteurs nucléaires modulaires sont passés de 25 gigawatts fin 2024 à 45 gigawatts. Le secteur technologique a signé environ 40 % des contrats d’achat d’électricité renouvelable conclus par des entreprises en 2025.
Les goulets d’étranglement se déplacent vers les équipements : turbines à gaz, transformateurs, puces avancées. Les dépenses d’investissement de cinq grandes entreprises technologiques ont dépassé 400 milliards de dollars en 2025 et devraient encore progresser de 75 % en 2026. L’AIE souligne enfin que les variations rapides de la charge des centres d’IA, lorsque des milliers de processeurs démarrent ou s’arrêtent ensemble, sollicitent les centrales et rendent le stockage par batteries sur site de plus en plus nécessaire. Son directeur exécutif, Fatih Birol, rappelle que l’IA dépend de l’énergie et que les pays capables de fournir un accès rapide et abordable à l’électricité prendront l’avantage.
V. L’Europe veut tripler ses capacités
L’Union européenne a choisi d’accélérer. Présenté en juin 2026 avec le Chips Act 2.0, le Cloud and AI Development Act, référencé COM(2026) 502, vise à tripler la capacité européenne de centres de données en cinq à sept ans. Au Parlement européen, ses rapporteurs, l’Espagnol Diego Solier (ECR) et le Néerlandais Reinier van Lanschot (Verts), ont été nommés le 24 juin ; aucune date de vote n’est fixée.
Cet objectif devra se concilier avec les réseaux et avec l’empreinte environnementale du secteur, que l’Arcep propose de mieux mesurer et de rendre transparente, comme le détaille notre analyse de l’empreinte du numérique en France. Le dilemme européen tient en une phrase : sans centres de données sur son sol, l’Union dépendra davantage de services hébergés ailleurs ; avec eux, elle devra arbitrer l’usage de son électricité bas carbone entre l’IA, l’électrification des transports et la décarbonation de l’industrie.
VI. Ce qu’il faut surveiller
- Fin 2027 : la mise en service des 240 premiers mégawatts du campus de Fouju, premier test de la procédure accélérée.
- La prochaine actualisation par RTE du volume de projets raccordés, et surtout de la puissance effectivement consommée.
- Le calendrier d’examen du Cloud and AI Development Act au Parlement européen.
- Le printemps 2027 : la prochaine enquête de l’Arcep, qui inclura pour la première fois les grands fournisseurs de cloud.
- Les prochaines publications de l’AIE sur l’énergie et l’IA, et la confirmation, ou non, de la trajectoire de doublement d’ici 2030.
Sources
- AIE, communiqué du 16 avril 2026
- AIE, « Key Questions on Energy and AI » (2026)
- AIE, « Energy and AI » (2025), résumé
- Département de l’Énergie des États-Unis, rapport du LBNL (décembre 2024)
- RTE, bilan prévisionnel 2025, principaux résultats
- Arcep, enquête « Pour un numérique soutenable », édition 2026
- Commission européenne, Cloud and AI Development Act
Cet article a été préparé avec l’assistance d’une intelligence artificielle, à partir des sources citées.

Réactions