Le constat est dressé par la Commission européenne elle-même. Dans sa proposition de « Chips Act 2.0 », présentée le 3 juin 2026 sous la référence COM(2026) 504, elle rappelle que le règlement de 2023 a permis d’engager plus de 52 milliards d’euros d’investissements publics et privés dans des usines. Mais l’Union produit toujours moins de 10 % des semi-conducteurs mondiaux et dépend presque entièrement des États-Unis et de l’Asie pour les puces gravées en dessous de 5 nanomètres, celles qui équipent les accélérateurs d’intelligence artificielle et les smartphones.
L’enjeu dépasse la politique industrielle. La Commission cite des projections qui portent le marché mondial de 700 milliards de dollars en 2025 à environ 1 600 milliards en 2030, une croissance tirée par l’IA. Le nouveau texte, qui abrogerait celui de 2023, change de méthode : moins de subventions à l’offre, davantage de leviers sur la demande, et des pouvoirs de crise inédits. Pendant ce temps, à Taïwan, la course vers l’angström se poursuit.
I. Le bilan contrasté du premier Chips Act
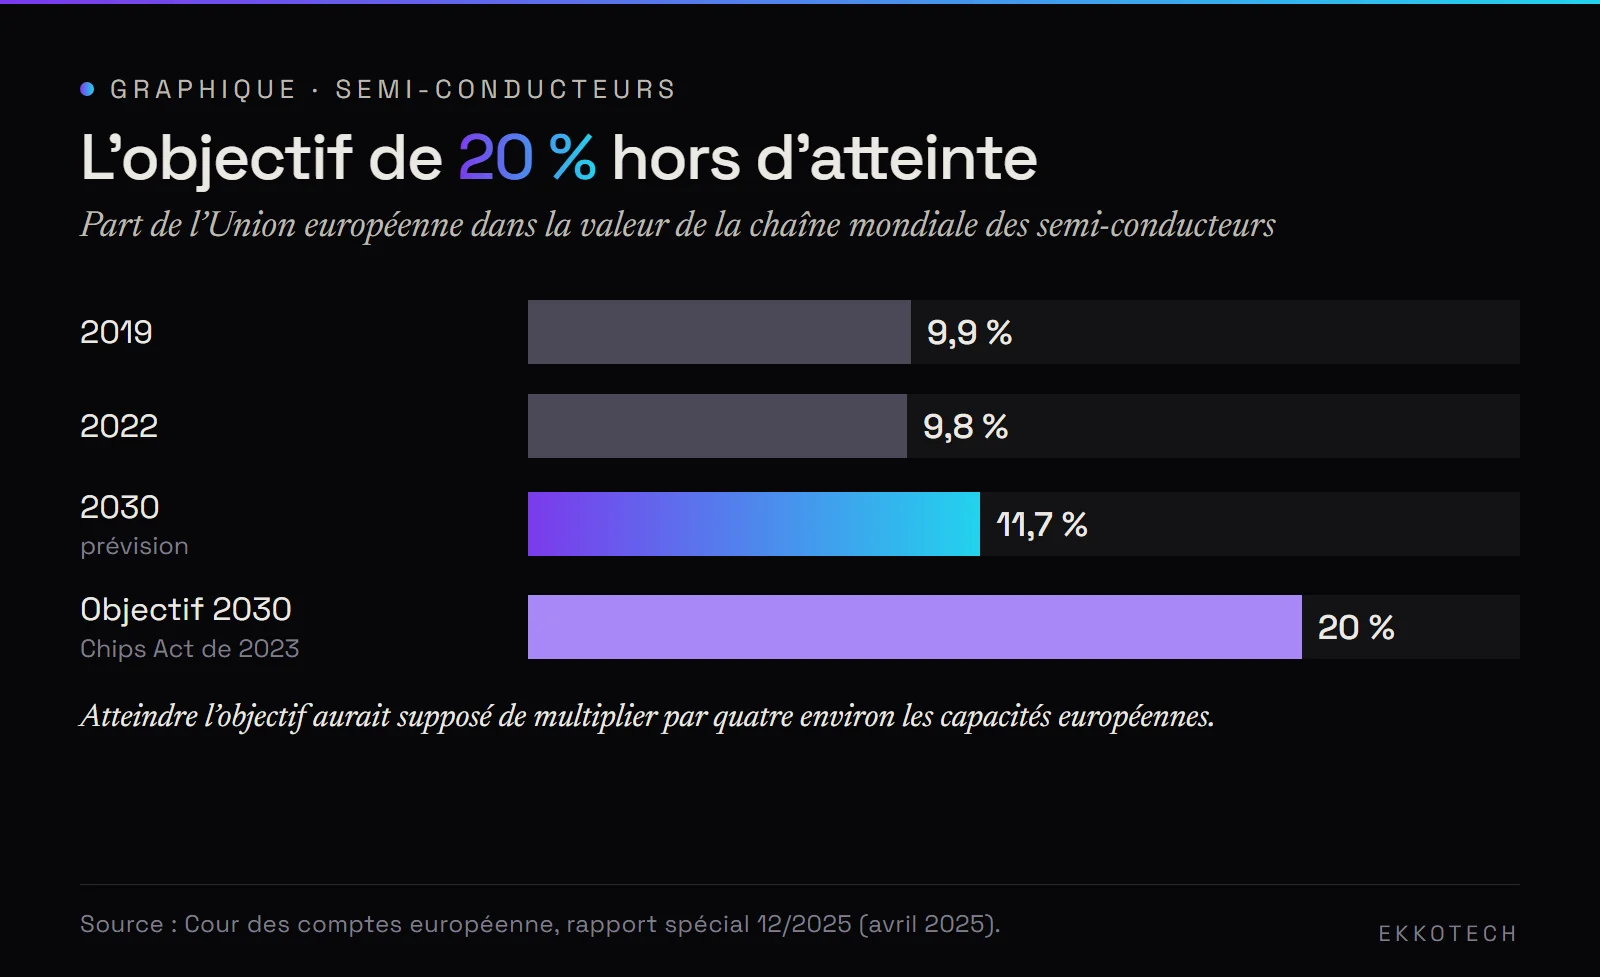
Adopté en 2023, le premier règlement européen sur les puces fixait un objectif emblématique : porter à 20 % la part de l’Union dans la production mondiale d’ici 2030. En avril 2025, la Cour des comptes européenne a jugé cet objectif hors d’atteinte. Selon son rapport spécial n° 12/2025, la part européenne dans la valeur de la chaîne mondiale est restée stable, de 9,9 % en 2019 à 9,8 % en 2022, et ne devrait atteindre que 11,7 % en 2030. Annemie Turtelboom, membre de la Cour, estimait que l’Union avait besoin d’urgence d’un « retour à la réalité » dans sa stratégie.
La Cour relevait surtout un déséquilibre de moyens : sur 86 milliards d’euros attendus entre 2021 et 2027, seuls 4,5 milliards, environ 5 %, étaient gérés directement par l’Union ; le reste dépendait des États membres et, pour environ 43 milliards, d’investisseurs privés. Atteindre 20 % aurait supposé de multiplier par quatre environ les capacités. L’abandon par Intel, annoncé le 24 juillet 2025, de son projet d’usine à Magdebourg, évalué à plus de 30 milliards d’euros avec environ 10 milliards d’aides allemandes, a illustré cette dépendance aux décisions d’entreprises étrangères. La proposition de la Commission reconnaît d’ailleurs que la perte ou le report de grands projets montre que la souveraineté européenne ne s’est pas améliorée.
II. Ce que propose le Chips Act 2.0
Le texte présenté en juin, au sein d’un « paquet souveraineté technologique » qui comprend aussi un règlement sur le développement du cloud et de l’IA, déplace le centre de gravité vers la demande. Il crée un forum réunissant fabricants et industries utilisatrices, des « accélérateurs de demande » fondés sur des contrats d’achat garanti, et des « grands défis » technologiques, notamment sur les puces d’IA. Il autorise un critère de sécurité d’approvisionnement dans les marchés publics liés aux infrastructures critiques.
Côté production, la Commission propose un projet stratégique prioritaire de « fabrication avancée » : la première usine européenne combinant un nœud de gravure de pointe, l’intégration de chiplets, ces petites puces spécialisées assemblées dans un même boîtier, et l’empilement en trois dimensions. Une production pilote est jugée envisageable entre 2030 et 2033. Le texte élargit les projets dits « First-of-a-Kind » à toute la chaîne, des matériaux à l’assemblage, crée un statut d’initiative européenne de technologie des semi-conducteurs accessible sans aide d’État préalable, plafonne à douze mois la durée des procédures d’autorisation pour ces projets, et instaure un label de « région d’excellence ».
La nouveauté la plus politique concerne les crises. Les articles 41 à 43 permettraient à la Commission d’exiger des informations des entreprises, d’organiser des achats groupés et surtout d’imposer aux fabricants des commandes prioritaires passant avant leurs contrats existants, pour une durée pouvant atteindre douze mois. Une plateforme de surveillance des chaînes d’approvisionnement, dont le fonctionnement coûterait environ 70 millions d’euros, et un plan européen de gestion de crise d’ici au deuxième trimestre 2027 complètent le dispositif. Le texte ne prévoit en revanche aucune enveloppe nouvelle : le financement est renvoyé au prochain cadre budgétaire pluriannuel, 2028-2034.
III. Pendant ce temps, à Hsinchu
Le décalage technologique se mesure à Taïwan. TSMC, qui réalisait 72,5 % du chiffre d’affaires mondial de la fonderie au deuxième trimestre 2026 selon le cabinet TrendForce, indique avoir lancé au quatrième trimestre 2025 la production en volume de son procédé N2. Un nœud de gravure désigne une génération de procédé de fabrication ; son nom en nanomètres est devenu commercial et ne correspond plus à une dimension physique précise. Le N2 inaugure chez TSMC les transistors à nanofeuilles dits Gate-All-Around, dans lesquels la grille entoure entièrement le canal de conduction pour mieux contrôler les fuites de courant.
Au deuxième trimestre 2026, ce procédé ne pesait encore que 3 % des ventes de plaquettes de TSMC, contre 30 % pour le 3 nm et 33 % pour le 5 nm. L’étape suivante, A16, premier nœud de classe angström du fondeur, introduira l’alimentation électrique par la face arrière de la puce, baptisée « Super Power Rail ». Sa production en volume, longtemps annoncée pour le second semestre 2026, aurait glissé à 2027 selon la presse spécialisée ; TSMC n’affiche plus de date. Sa feuille de route d’avril prévoit ensuite N2U en 2028, puis A13 et A12 en 2029. La manière dont ces générations sont fabriquées est détaillée dans notre guide de la fabrication d’une puce.
IV. L’Europe mise d’abord sur les nœuds matures
L’investissement européen le plus avancé ne vise pas la pointe. À Dresde, la société ESMC, coentreprise de TSMC avec Bosch, Infineon et NXP, construit une usine de plus de 10 milliards d’euros, soutenue par une aide d’État allemande de 5 milliards approuvée par la Commission le 20 août 2024. Elle produira des puces en 28/22 et 16/12 nanomètres, destinées notamment à l’automobile et à l’industrie, avec une capacité de 40 000 plaquettes de 300 millimètres par mois à pleine charge, en 2029. La fin du gros œuvre a été célébrée le 14 septembre 2026 ; les premiers équipements de production doivent être installés au second semestre 2027.
Ce choix n’est pas un renoncement. Les puces matures représentent l’essentiel des volumes consommés par l’industrie européenne, et la pénurie de 2021 avait paralysé les chaînes automobiles faute de composants ordinaires. Mais il laisse entière la question de la pointe, que le projet de « fabrication avancée » prétend traiter sans budget identifié. Selon une étude de 2024 de la SIA et du BCG, l’Europe détenait environ 8 % des capacités mondiales de production en 2022 et en détiendrait toujours 8 % en 2032, quand les États-Unis passeraient de 10 % à 14 %.
V. La bataille des procédures
Le texte suit la procédure législative ordinaire, référencée 2026/0139(COD). Au Parlement européen, la commission de l’industrie (ITRE) est saisie au fond ; son rapporteur, l’Allemand Oliver Schenk (PPE), a été nommé le 31 août. La commission du marché intérieur rendra un avis. Le Comité européen des régions doit adopter le sien lors de sa session plénière des 2 et 3 décembre.
Le principal point de friction prévisible concerne les pouvoirs de crise : imposer des commandes prioritaires à des entreprises privées, y compris à des filiales de groupes non européens, touche à la liberté contractuelle et aux relations avec les pays fournisseurs. L’exposé des motifs lui-même décrit tantôt une activation de la crise par le Conseil, tantôt par un acte de la Commission, une ambiguïté que les colégislateurs devront lever.
VI. Ce qu’il faut surveiller
- Le 15 octobre : résultats trimestriels de TSMC, pour lesquels l’entreprise prévoit 44,6 à 45,8 milliards de dollars de chiffre d’affaires, et la part du 2 nm dans ses ventes.
- Le projet de rapport d’Oliver Schenk en commission ITRE, qui dira si les pouvoirs de crise survivent aux négociations.
- Les 2 et 3 décembre : avis du Comité européen des régions.
- Le deuxième trimestre 2027 : plan européen de gestion de crise ; le second semestre 2027 : premiers équipements de l’usine ESMC.
- Les négociations sur le cadre financier pluriannuel 2028-2034, seules à même de donner un budget au projet de fabrication avancée.
Sources
- Commission européenne, proposition de Chips Act 2.0, COM(2026) 504
- Parlement européen, Observatoire législatif, procédure 2026/0139(COD)
- Cour des comptes européenne, rapport spécial 12/2025
- TSMC, technologie 2 nm
- TSMC, feuille de route technologique d’avril 2026
- TrendForce, calendrier de l’A16
- TrendForce, classement des fondeurs au deuxième trimestre 2026
- Commission européenne, aide d’État à ESMC
- Focus Taiwan, cérémonie de Dresde (15 septembre 2026)
- SIA, « Emerging Resilience in the Semiconductor Supply Chain » (2024)
Cet article a été préparé avec l’assistance d’une intelligence artificielle, à partir des sources citées.

Réactions